
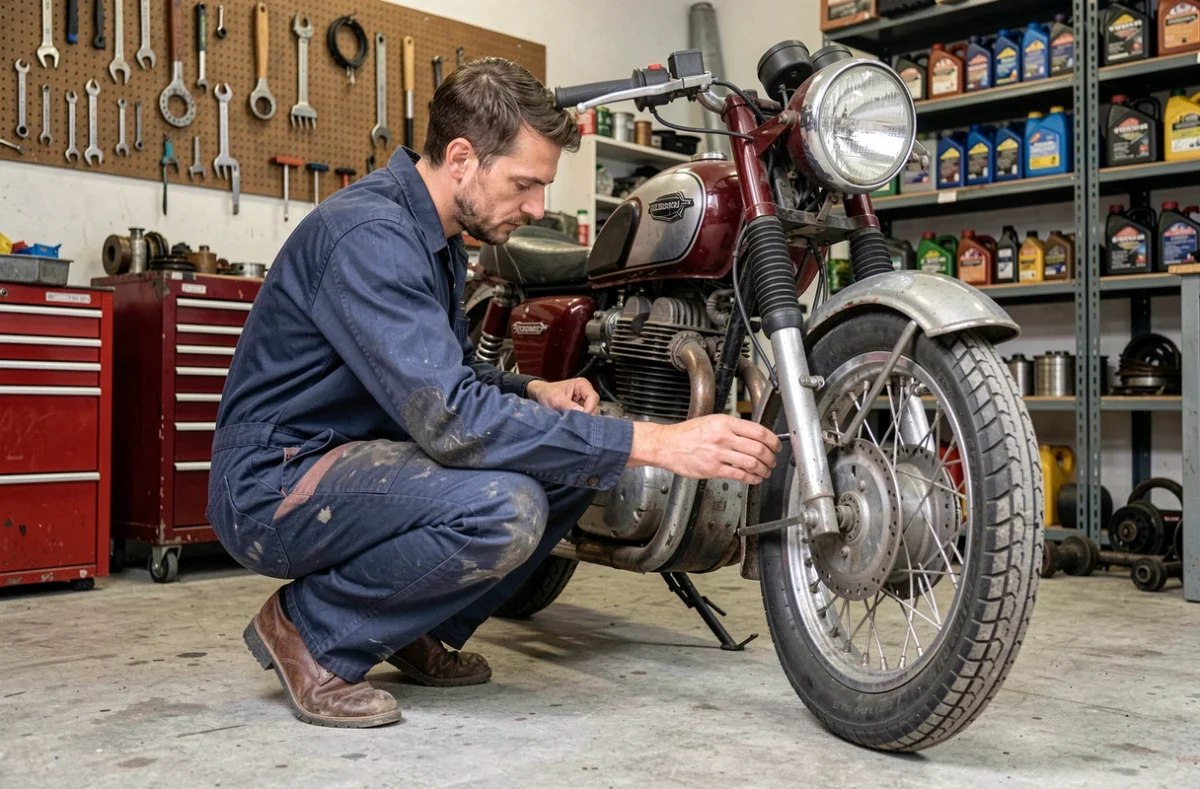
En France, toute moto stationnée dans un garage reste soumise à l’obligation d’assurance, même si elle ne roule jamais. Le Code des assurances impose une responsabilité civile pour tout véhicule terrestre à moteur, y compris immobilisé.
La question du prix d’une assurance garage moto dépend alors de la formule choisie, du profil du conducteur, de la cylindrée et du lieu de stationnement. Les écarts de tarifs sont larges, et les pièges contractuels nombreux pour qui ne lit pas les conditions générales.
Ce que couvre réellement une assurance garage moto (et ce qu’elle exclut)
Le terme « assurance garage » recouvre plusieurs réalités contractuelles distinctes. La confusion entre formule hivernage, contrat au tiers simple et garantie « garage mort » conduit régulièrement des propriétaires à payer pour des protections inadaptées, ou à découvrir une exclusion au moment du sinistre.
Formule hivernage et suspension de garanties
Certains assureurs proposent une suspension partielle des garanties pendant une période d’immobilisation déclarée. Le principe : vous conservez la responsabilité civile obligatoire, mais les garanties liées à la circulation (dommages collision, assistance panne) sont désactivées. La réduction peut atteindre 20 à 30 % de la cotisation annuelle, selon la durée d’immobilisation et les garanties suspendues, d’après les données publiées par JeChange en janvier 2026.
Cette remise n’est pas automatique. Elle suppose une déclaration formelle auprès de l’assureur, avec des dates précises d’entrée et de sortie d’hivernage. Si vous reprenez la route sans avoir réactivé les garanties suspendues, vous roulez sans couverture sur les dommages matériels et corporels hors responsabilité civile.
La garantie « garage mort »
Une formule dite « garage mort » couvre uniquement les risques statiques : vol, incendie, catastrophe naturelle, dégâts des eaux. Elle inclut la responsabilité civile obligatoire. En revanche, aucune garantie circulation n’est active : rouler avec ce contrat expose à un défaut d’assurance pour tout sinistre survenu sur la route.
La distinction est nette avec un simple contrat au tiers. Le tiers classique couvre la responsabilité civile en circulation. Le « garage mort » couvre la responsabilité civile du véhicule immobilisé et les sinistres liés au stationnement. Les deux ne protègent pas contre les mêmes scénarios.
Prix d’une assurance garage moto : fourchettes et variables de tarification
Les tarifs publiés par les assureurs en ligne donnent un ordre de grandeur, mais ils correspondent à des profils précis qui ne sont pas transposables. Un prix affiché « à partir de » reflète le cas le plus favorable : conducteur expérimenté, petite cylindrée, bonus maximal, garage fermé.
Les tarifs constatés en 2026
Solly Azar affichait en septembre 2026 un tarif de 10,63 euros par mois pour une Mash Seventy Five 125. Une autre offre locale du même assureur indiquait un prix à partir de 16 euros par mois. Ces montants concernent une 125 cm³, profil non débutant.
Pour une moto de forte cylindrée, une formule intégrant le vol et l’incendie, ou un conducteur avec moins de trois ans de permis, le tarif mensuel peut être sensiblement plus élevé. Les données disponibles ne permettent pas de fixer un prix moyen fiable, tant les variables influencent le résultat final.
Les critères qui font varier le prix
- La cylindrée du deux-roues : une 125 cm³ coûte moins cher à assurer qu’un roadster de 1 000 cm³, y compris au garage. La puissance fiscale et la valeur vénale du véhicule entrent dans le calcul de la prime.
- Le profil du conducteur : ancienneté du permis, coefficient bonus-malus, antécédents de sinistres. Un jeune conducteur paie une surprime, même pour une moto immobilisée.
- Le lieu de stationnement : un garage fermé et privatif est mieux considéré qu’un parking collectif ou un stationnement extérieur. Ce critère pèse sur la garantie vol et peut modifier la franchise appliquée.
- Le niveau de garanties souscrit : responsabilité civile seule, formule vol-incendie, ou couverture étendue aux dommages accidentels. Chaque garantie ajoutée alourdit la cotisation.
- La zone géographique : les départements à forte sinistralité (vol, vandalisme) entraînent des primes plus élevées, garage fermé ou non.
La combinaison de ces facteurs explique pourquoi deux propriétaires voisins, avec des motos différentes, obtiennent des devis sans rapport l’un avec l’autre.
Franchise et indemnisation : les pièges contractuels à vérifier
Le prix mensuel ne dit pas tout. La franchise, les plafonds d’indemnisation et les conditions de déclaration du lieu de stationnement peuvent transformer une cotisation attractive en mauvaise affaire au moment du sinistre.
La franchise vol en garage
Le montant de la franchise vol varie selon que la moto est stationnée dans un garage fermé à clé, un box collectif ou sur la voie publique. Le propriétaire doit déclarer précisément le lieu de stationnement habituel lors de la souscription. Une déclaration inexacte (garage fermé déclaré alors que la moto dort dehors) peut entraîner une réduction d’indemnité, voire un refus de prise en charge.
Certains contrats exigent des dispositifs antivol homologués (chaîne, bloque-disque, antivol U) même pour une moto au garage. L’absence de ces dispositifs au moment du vol peut déclencher l’application d’une franchise majorée.
Plafonds d’indemnisation et valeur déclarée
Pour une moto ancienne ou de collection stockée au garage, la valeur vénale retenue par l’assureur peut être très inférieure à la valeur sentimentale ou au prix de restauration. Vérifiez si le contrat prévoit une indemnisation en valeur agréée (fixée contractuellement) ou en valeur vénale (prix du marché au jour du sinistre, avec vétusté déduite).
La différence entre les deux modes d’indemnisation se chiffre parfois en milliers d’euros sur une moto restaurée. Ce point se négocie à la souscription, pas après le sinistre.
Résiliation et changement de formule : délais et procédure
Passer d’une assurance circulation à une formule garage (ou l’inverse) ne se fait pas en un clic. Les délais et les conditions varient selon les assureurs, et certaines erreurs de timing laissent la moto sans couverture pendant plusieurs jours.
Suspension temporaire ou avenant au contrat
Deux mécanismes existent. La suspension temporaire de garanties (hivernage) conserve le contrat actif en réduisant les couvertures. L’avenant transforme le contrat en formule garage morte. Dans les deux cas, la demande doit être faite par écrit avant la date d’effet souhaitée.
Le délai de traitement varie d’un assureur à l’autre : certains appliquent la modification sous 48 heures, d’autres exigent un préavis d’un mois. Pendant ce délai, les anciennes garanties restent en vigueur (et facturées).
Reprendre la route après une période garage
La réactivation des garanties circulation suppose une déclaration préalable. Rouler avant la réactivation effective expose à un défaut de couverture sur les dommages matériels et corporels au-delà de la responsabilité civile. L’assureur peut refuser un sinistre survenu entre la reprise réelle de la circulation et la date de réactivation enregistrée au contrat.
Ce risque de trou de garantie concerne particulièrement les motards qui sortent la moto pour un essai ou un court trajet « avant de rappeler l’assureur ». La couverture ne tolère pas d’approximation sur les dates.
Assurance garage moto et défaut d’assurance : ce que vous risquez
Ne pas assurer une moto stationnée dans un garage reste une infraction. Le Code de la route prévoit une amende forfaitaire de 750 euros pour défaut d’assurance (minorée à 500 euros en cas de paiement rapide). En cas de contrôle ou de sinistre, le propriétaire engage sa responsabilité personnelle sur les dommages causés.
La seule exception reconnue concerne une moto techniquement incapable de rouler : roues démontées, batterie retirée, réservoir vidé. Le simple fait d’être en panne, de ne pas avoir de contrôle technique ou de ne plus rouler depuis des mois ne suffit pas à lever l’obligation.
Pour un véhicule définitivement hors d’usage, la solution légale passe par un certificat de destruction délivré par un centre VHU agréé, qui met fin à l’obligation d’assurance en même temps qu’à l’existence administrative de la moto.
Le prix d’une assurance garage moto dépend d’un ensemble de variables que seul un devis personnalisé peut clarifier. Cylindrée, lieu de stationnement, historique de conduite, niveau de garanties souhaité : chaque paramètre modifie la cotisation. Le formulaire ci-dessous vous permet de recevoir une estimation adaptée à votre situation et d’être rappelé par un professionnel sans engagement.