
Vendre sa moto ne suffit pas à mettre fin au contrat d’assurance qui la couvre. La garantie est suspendue dès le lendemain de la cession, à zéro heure, mais le contrat reste juridiquement actif. Sans démarche expresse auprès de l’assureur, il ne prend fin de plein droit que six mois après la vente, selon l’article L. 121-11 du Code des assurances.
Envoyer une lettre de résiliation d’assurance moto suite à la vente du véhicule est donc une étape à ne pas repousser, sous peine de continuer à payer des cotisations pour un deux-roues qui ne vous appartient plus.
Suspension et résiliation : deux mécanismes distincts à ne pas confondre
La confusion est fréquente. Beaucoup de vendeurs pensent que la cession entraîne automatiquement la fin du contrat. Ce n’est pas le cas. Le Code des assurances prévoit un mécanisme en deux temps.
Le premier temps est la suspension de la garantie. Elle intervient de plein droit à partir du lendemain de la vente, à zéro heure. Concrètement, votre assureur ne couvre plus la moto vendue dès ce moment, même sans courrier de votre part.
Le second temps est la résiliation proprement dite. Elle suppose une action volontaire : vous devez notifier votre assureur par lettre recommandée. Si vous ne le faites pas, le contrat s’éteint automatiquement six mois après la date de cession. Pendant ce délai, l’assureur peut continuer à prélever des cotisations, et vous devrez ensuite réclamer un remboursement au prorata.
Agir rapidement permet de récupérer la fraction de prime correspondant à la période non couverte. Plus la lettre part tôt après la vente, plus le montant remboursable est élevé.
Lettre de résiliation assurance moto suite vente : contenu et structure du courrier
La lettre de résiliation pour vente n’a pas besoin d’être longue. Elle doit être précise et contenir un certain nombre de mentions qui permettent à l’assureur de traiter le dossier sans échange supplémentaire.
Mentions obligatoires à inclure
- Vos coordonnées complètes (nom, prénom, adresse postale, numéro de téléphone) et le numéro de votre contrat d’assurance moto, tel qu’il figure sur votre avis d’échéance ou votre carte verte.
- L’objet du courrier, formulé clairement : résiliation du contrat d’assurance moto suite à la vente du véhicule, en précisant la date exacte de la cession.
- Les informations du véhicule vendu : marque, modèle, numéro d’immatriculation. Ces éléments permettent d’identifier le contrat sans ambiguïté, surtout si vous assurez plusieurs véhicules chez le même assureur.
- La référence légale : article L. 121-11 du Code des assurances, qui fonde votre droit à résilier le contrat pour cause de cession du bien assuré.
- La demande explicite de remboursement du trop-perçu de prime, calculé au prorata de la période restant à courir entre la date de cession et la prochaine échéance annuelle.
Exemple de formulation type
Après l’en-tête avec vos coordonnées et celles de l’assureur, le corps de la lettre peut suivre cette trame : « Par la présente, je vous informe de la vente de mon véhicule [marque, modèle, immatriculation], intervenue le [date de cession]. Conformément à l’article L. 121-11 du Code des assurances, je vous demande de procéder à la résiliation de mon contrat n° [numéro] et au remboursement de la prime non courue. Vous trouverez ci-joint une copie du certificat de cession. »
Terminez par une formule de politesse sobre. L’ensemble tient sur une page.
Pièces justificatives et envoi recommandé : les détails qui bloquent un dossier
Le certificat de cession (Cerfa 15776) constitue la pièce maîtresse du dossier. Sans ce document, certains assureurs retardent le traitement de la demande. Il est rempli et signé par le vendeur et l’acheteur au moment de la transaction.
La déclaration de cession doit être effectuée en ligne sur le site de l’ANTS dans un délai de quinze jours après la vente. Conservez l’accusé d’enregistrement ainsi que le code de cession : ces documents servent de preuve complémentaire pour l’assureur, et sont parfois demandés en cas de litige.
L’envoi se fait par lettre recommandée avec accusé de réception. C’est la seule méthode qui offre une preuve de date d’expédition et de réception opposable. Certains assureurs acceptent désormais une notification via leur espace client en ligne, mais le recommandé reste la voie la plus sûre sur le plan juridique.
Un point souvent négligé : joignez une copie de votre carte verte et, si possible, de la carte grise barrée portant la mention « vendu le [date] » avec votre signature. Plus le dossier est complet dès le premier envoi, plus le traitement est rapide.
Délai de résiliation et remboursement de la prime : ce que prévoit le Code des assurances
La résiliation prend effet dès réception de la lettre recommandée par l’assureur, à condition que la vente soit déjà intervenue. Le contrat ne peut pas être résilié avant la date effective de cession.
L’assureur dispose ensuite d’un délai de trente jours pour rembourser la portion de prime correspondant à la période non couverte. Ce remboursement est un droit, pas une faveur commerciale. Si l’assureur tarde, vous pouvez le relancer par écrit en rappelant les dispositions de l’article L. 121-11.
Calcul du remboursement au prorata
Le montant remboursé dépend de la date de vente par rapport à la date d’échéance annuelle du contrat. Si vous vendez votre moto trois mois après le renouvellement, vous avez droit au remboursement des neuf mois restants. Le calcul se fait au jour près sur la base de la prime annuelle totale.
En revanche, les frais de dossier ou les taxes déjà acquittées ne sont généralement pas remboursables. Les retours terrain divergent sur ce point : certains assureurs les incluent dans le calcul, d’autres non. Vérifiez les conditions générales de votre contrat.
Transférer le contrat plutôt que résilier : une option à considérer avant d’écrire
Si vous achetez un autre deux-roues dans la foulée, la résiliation n’est pas forcément la meilleure option. Demander un transfert de contrat ou un avenant évite une interruption administrative et préserve la continuité de votre coefficient de réduction-majoration (bonus-malus).
Le transfert suppose l’accord de l’assureur et peut entraîner un ajustement de prime si le nouveau véhicule présente un profil de risque différent (cylindrée, puissance, usage). La démarche est plus simple qu’une résiliation suivie d’une souscription : un seul courrier ou un passage en agence suffit dans la plupart des cas.
Cette solution n’est pertinente que si le délai entre la vente et le nouvel achat est court, idéalement quelques jours. Au-delà d’un mois sans véhicule à assurer, la résiliation reste plus adaptée.
Les erreurs fréquentes qui retardent la résiliation ou font perdre de l’argent
Première erreur : envoyer un courrier simple au lieu d’un recommandé avec accusé de réception. Sans preuve de date, l’assureur peut contester avoir reçu la demande ou prétendre l’avoir reçue tardivement.
Deuxième erreur : ne pas joindre le certificat de cession. L’assureur est en droit de suspendre le traitement jusqu’à réception de ce document. Chaque semaine perdue repousse la date effective de résiliation et réduit le montant remboursable.
Troisième erreur : oublier de résilier en pensant que la vente suffit. Pendant six mois, le contrat reste actif et des prélèvements peuvent continuer si vous avez opté pour un paiement mensuel. Contester ces prélèvements après coup est possible mais chronophage.
Dernière erreur, moins évidente : ne pas conserver de copie du courrier et des pièces jointes. En cas de désaccord sur le montant du remboursement ou sur la date de prise d’effet, ces copies constituent votre seule protection.
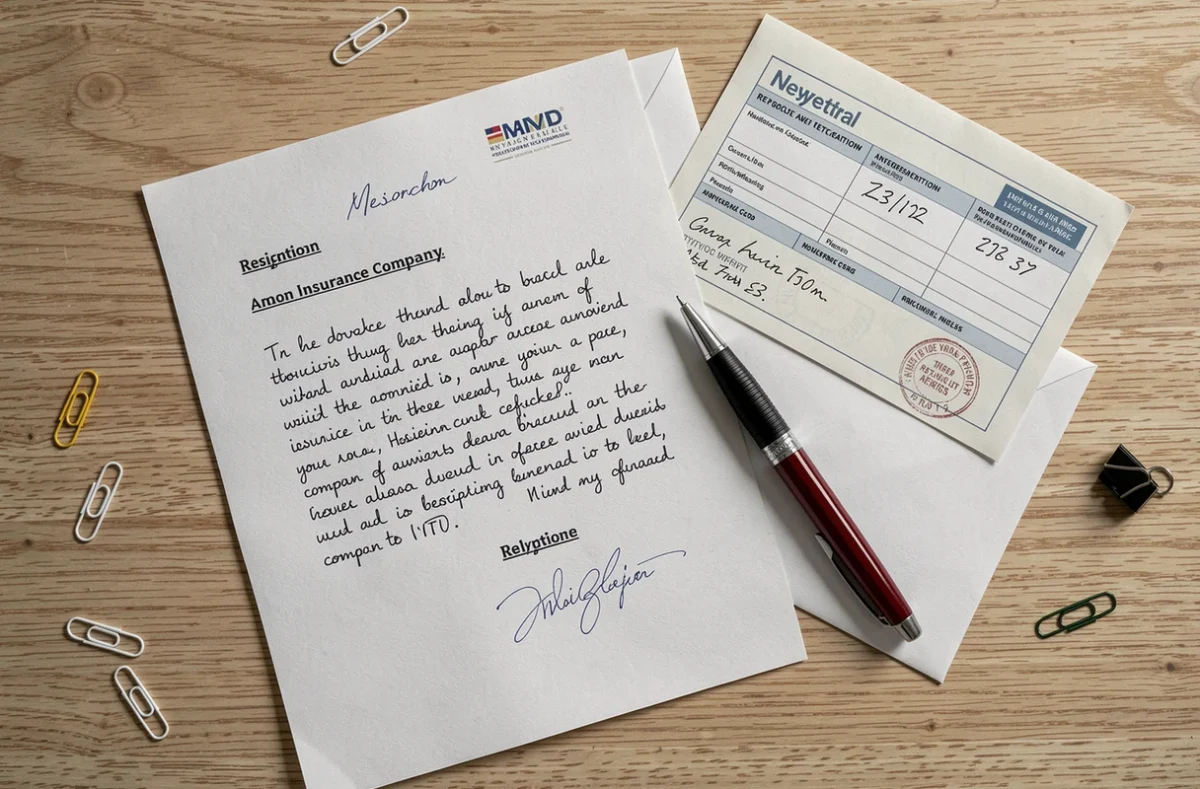
Coût de l’envoi et frais annexes à prévoir
L’envoi d’une lettre recommandée avec accusé de réception représente un coût modeste, généralement de quelques euros selon le poids du courrier. C’est le seul frais directement lié à la résiliation pour vente : aucuns frais de résiliation ne peuvent être facturés par l’assureur dans ce cas de figure, la cession constituant un motif légitime prévu par la loi.
Si vous passez par un service d’envoi de recommandé en ligne, le tarif est comparable. Ces plateformes impriment, mettent sous pli et expédient le courrier à votre place, ce qui peut faire gagner du temps sans surcoût significatif.
Le seul poste qui peut varier est le coût de l’assurance du nouveau véhicule, si vous en achetez un. Comparer les offres avant de souscrire un nouveau contrat permet d’optimiser votre budget, d’autant que le changement de véhicule est un bon moment pour renégocier les garanties.
Pour obtenir une estimation adaptée à votre situation et à votre prochain deux-roues, remplissez le formulaire de demande de devis gratuit ci-dessous. Un professionnel vous rappelle pour faire le point sur vos besoins et vos options.